Direct Consulting accompagne particuliers, investisseurs et professionnels en rachat ou regroupement de crédits, assurances et prévoyance à Toulouse.
Votre équilibre. Vos protections.
Deux besoins complémentaires, une lecture globale.
01
Étudier le regroupement de plusieurs crédits pour adapter le remboursement à votre situation.
02
Identifier les garanties pertinentes pour vous, votre patrimoine et votre activité.
Rachat & regroupement de crédits
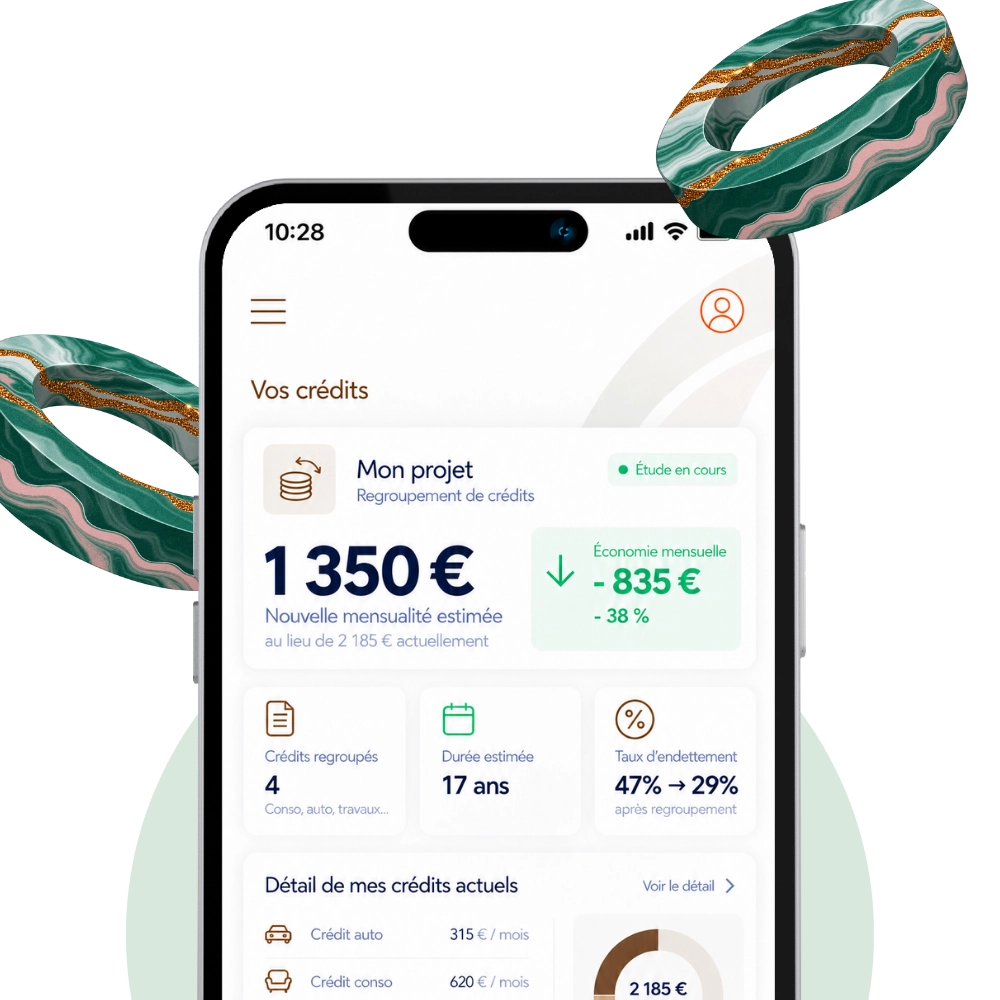
Un regroupement de crédits peut réunir plusieurs financements dans un nouveau montage. Direct Consulting étudie sa cohérence avec votre budget et vos priorités.
Une diminution des mensualités peut résulter d’un allongement de la durée.
Les garanties sont étudiées selon votre situation, votre activité et les contrats disponibles. Les besoins ci-dessous sont des repères, pas une liste exhaustive.
Une protection adaptée à votre situation
01
Santé, revenus et proches.
Mutuelle · Prévoyance · Emprunteur
02
Logement, bien loué et financement.
Habitation · PNO · Emprunteur
03
Responsabilité et continuité d’activité.
RC Pro · Décennale si concerné · Prévoyance
Décès, perte totale et irréversible d’autonomie (PTIA), incapacité ou invalidité selon le contrat. Un changement peut être étudié dans le cadre applicable, notamment sous réserve de l’équivalence des garanties.
La mutuelle complète certains remboursements de santé. La prévoyance peut protéger vos revenus, votre personne ou vos proches, selon les garanties retenues.
Des protections pour le logement occupé ou le bien d’un propriétaire non occupant, selon l’usage, les risques et les autres contrats en place.
La RC Pro concerne la responsabilité liée à l’activité. La décennale vise certains dommages aux ouvrages, pour les activités concernées.
Garanties, exclusions, franchises, délais de carence et conditions de prise en charge varient selon le contrat et le profil. La documentation contractuelle doit être examinée avant toute souscription.
RC Pro · Décennale si concerné
Protections professionnelles
Homme-clé
Mutuelle · Prévoyance
01
Vos engagements, vos priorités et votre contexte.
02
Les points à rééquilibrer ou à protéger.
03
Leurs conditions, leurs limites et leur cohérence.
04
Les démarches retenues et les évolutions de votre situation.
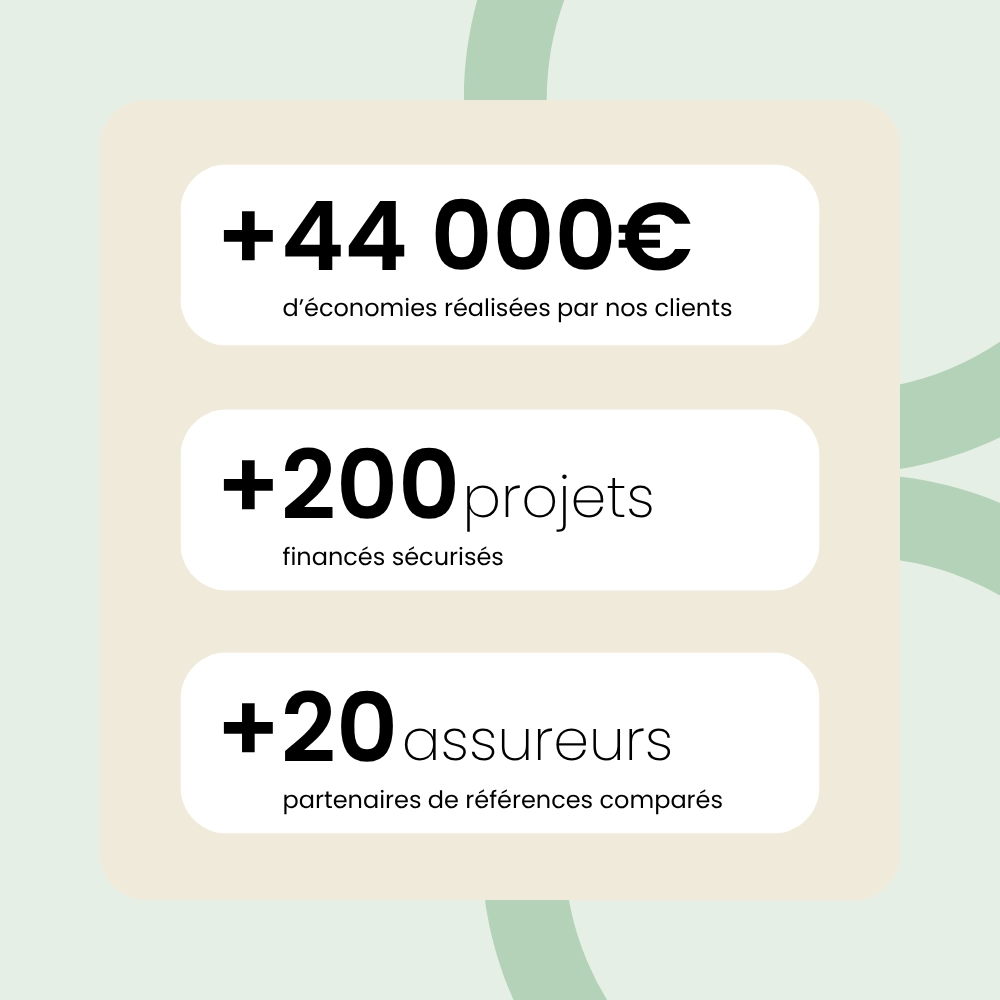
« On respire, on re-épargne et on voit clair sur le reste à vivre. »
Mélanie P. · témoignage publié sur Direct Consulting ↗
Une expérience personnelle qui ne préjuge pas du résultat d’un nouveau dossier. Les 44 000 € correspondent à un montant cumulé communiqué par Direct Consulting. Toute économie dépend de la situation et des conditions de l’opération.
ORIAS n° 22000139
Membre ANACOFI-COURTAGE
Des réponses courtes sur le regroupement de crédits et les principales assurances.
Qu’est-ce qu’un regroupement de crédits ?
Il réunit plusieurs crédits dans un nouveau financement pour en réorganiser le remboursement. Faisabilité, durée, coût et garanties éventuelles dépendent du dossier et de l’organisme prêteur.
Une baisse des mensualités peut-elle augmenter la durée ou le coût ?
Oui. Une mensualité plus faible peut notamment être obtenue en allongeant la durée de remboursement, ce qui peut augmenter le coût total. Ces données doivent être examinées ensemble.
Peut-on changer d’assurance emprunteur ?
Pour les prêts immobiliers concernés par le cadre réglementaire applicable, un changement peut être demandé à tout moment. Le nouveau contrat doit notamment présenter des garanties équivalentes à celles exigées par le prêteur, qui examine la substitution.
À quoi sert une RC Pro ?
La Responsabilité Civile Professionnelle peut couvrir, selon le contrat, les conséquences financières de certains dommages causés à des clients, partenaires ou tiers dans le cadre de l’activité.
Quelle différence entre RC Pro et assurance décennale ?
La RC Pro concerne la responsabilité liée à l’activité. La décennale vise certains dommages affectant un ouvrage pendant la période prévue par la loi, pour les activités assujetties. Les couvertures dépendent des contrats.
À quoi sert une assurance PNO ?
L’assurance Propriétaire Non Occupant peut protéger un bien que son propriétaire n’occupe pas. Son utilité et ses garanties s’apprécient selon l’usage du logement, la copropriété et les autres contrats en place.
À quoi sert un contrat de prévoyance ?
Selon les garanties retenues, il peut contribuer à maintenir des revenus ou à protéger la personne et ses proches en cas d’incapacité, d’invalidité ou de décès. Conditions et exclusions varient selon le contrat.
Quelles assurances peuvent concerner une entreprise ?
Cela dépend du métier, des obligations applicables, des locaux, des équipements et des personnes. RC Pro, décennale lorsque nécessaire, mutuelle, prévoyance et protections des biens professionnels peuvent notamment être étudiées.
Un premier échange pour préciser votre besoin : regroupement de crédits, assurance personnelle, patrimoniale ou professionnelle.
Direct Consulting intervient comme intermédiaire et conseiller dans le cadre de ses habilitations. Toute solution reste soumise à l’étude de la situation, aux conditions des organismes concernés et à la documentation contractuelle applicable.