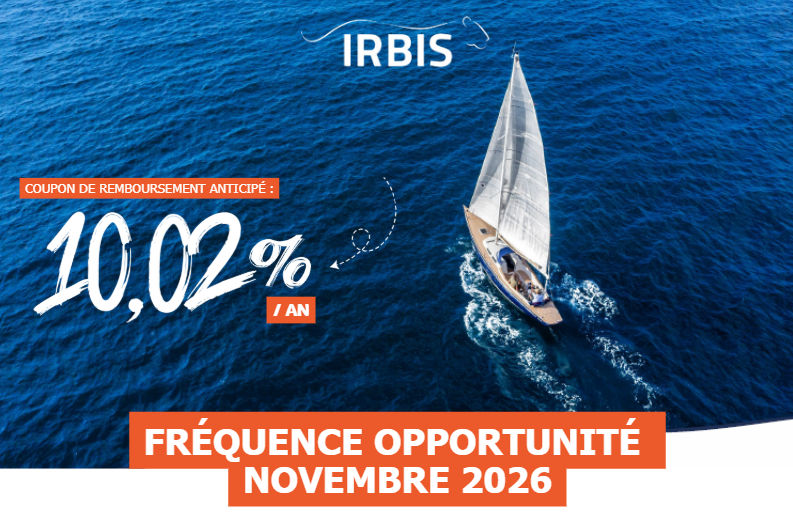
FRÉQUENCE OPPORTUNITÉ NOVEMBRE 2026
Un produit structuré exposé aux marchés américain et européen, avec un coupon de 10,02 % par an et un mécanisme de remboursement anticipé.
Assurance-vie, contrat de capitalisation, PEA, PEE, PER, PERCO ou SCPI : chaque solution est étudiée à partir de vos objectifs, de votre horizon, de votre besoin de disponibilité et du risque que vous acceptez.
Membre certifié & Cabinet immatriculé à l’ORIAS
Tout investissement comporte des risques, notamment de perte en capital. Le diagnostic précède toute recommandation personnalisée.
Une stratégie, pas une accumulation de produits
Vos objectifs guident l’allocation et son évolution.
Direct Consulting sélectionne régulièrement des opportunités d’investissement accessibles sur une période déterminée. Découvrez la solution actuellement mise en avant, ses principales caractéristiques et la manière dont elle peut s’intégrer, selon votre profil, dans une stratégie patrimoniale diversifiée.
Les caractéristiques, risques et conditions propres à chaque opportunité sont détaillés sur sa fiche. Les performances passées ou annoncées ne préjugent pas des performances futures et une présentation ne constitue pas, à elle seule, une recommandation personnalisée.
Un produit structuré exposé aux marchés américain et européen, avec un coupon de 10,02 % par an et un mécanisme de remboursement anticipé.
Construire une allocation entre supports sécurisés et dynamiques selon votre profil.
Épargne
Organiser le long terme et anticiper les modalités de sortie adaptées à vos projets.
Retraite
Étudier les enveloppes et la clause bénéficiaire en fonction de votre situation.
Transmission
Choisir un cadre pertinent sans dissocier l’avantage fiscal du risque et de l’horizon.
Fiscalité
Ce comparatif facilite la lecture. Le choix final dépend toujours de votre situation, de votre horizon, de la disponibilité recherchée et du risque accepté.
solution
Objectifs
Horizon et disponibilité
Repères
Diversifier l’épargne et préparer la transmission.
Souple, avec un intérêt fiscal qui s’inscrit dans le temps.
Épargne
Transmission
Capitaliser à moyen ou long terme et préparer une donation ou une transmission.
Rachats possibles selon le contrat ; le traitement des gains dépend notamment de sa durée et de la date des versements.
Trésorerie
Entreprise
Investir à long terme sur des supports éligibles ou dans un cadre d’entreprise.
À envisager sur la durée, selon les règles propres à chaque plan.
Actions
Fiscalité
Préparer la retraite et organiser progressivement le long terme.
Épargne en principe peu disponible avant la retraite, hors cas prévus.
Retraite
Fiscalité
Diversifier avec de l’immobilier indirect lorsque cela est pertinent.
Placement de long terme, plus communément appelé « La Pierre Papier ».
Diversification
Immobilier
Lecture simplifiée, non exhaustive et sans valeur de recommandation personnalisée.
Selon les objectifs et le profil de l’investisseur, d’autres solutions peuvent également être étudiées, notamment le Private Equity pour une exposition au capital d’entreprises non cotées.
Chaque décision s’inscrit dans un parcours clair : comprendre, construire, mettre en place, puis ajuster.
01
Un entretien confidentiel pour cerner votre situation, vos objectifs et votre tolérance au risque.
Repères clarifiés : horizon, disponibilité et priorités.
02
Plusieurs enveloppes et supports sont mis en perspective pour construire une allocation cohérente.
Décision éclairée : rôle et équilibre de chaque solution.
03
Les supports, les conditions, les frais et les risques sont expliqués avant la mise en œuvre.
Avant de décider : une lecture claire de la proposition.
04
L’allocation peut être recalibrée selon les marchés, la fiscalité et l’évolution de vos projets.
Dans la durée : des ajustements compréhensibles et argumentés.
Des retours actuellement publiés par Direct Consulting. Ils témoignent surtout de la clarté des échanges et de la continuité de l’accompagnement.
“
J’ai contacté David pour un livret A bien rempli mais qui stagnait. En deux rendez-vous, il a réparti mon épargne : assurance-vie dynamique et PEA. Un an après, je vois déjà la différence : +8 % net, zéro stress.
Amandine · il y a 3 mois
“
J’ai pris rendez-vous pour optimiser ma trésorerie d’entreprise sans bloquer les fonds. On a mis en place un PEE au nom de la holding et un PERCO pour la retraite. Fiscalité allégée, reporting clair, je valide.
M. Millon · il y a 5 mois
“
Je voulais diversifier mes placements, David m’a redirigé vers du private équity en totale cohérence avec ma situation et mes objectifs. Je suis ravie de l’accompagnement et du produit présenté.
Aïcha K. · il y a 1 mois
Chez Direct Consulting, elle combine des supports dynamiques et des options de pilotage — rééquilibrages et profils — avec des frais présentés de manière lisible. Le cadre fiscal reste celui de l’assurance-vie et dépend notamment de l’antériorité du contrat et des montants concernés.
Ils dépendent de l’enveloppe, du contrat, des supports retenus et du mode de gestion. Les frais applicables doivent être expliqués à partir de la documentation du produit avant toute décision. L’option de gestion gratuite, lorsqu’elle est proposée, ne signifie pas que l’ensemble du contrat et de ses supports est dépourvu de frais.
Le contrat de capitalisation est une enveloppe d’épargne proche de l’assurance-vie dans sa logique de versements, de supports et de rachats. Il ne comporte toutefois pas la clause bénéficiaire propre à l’assurance-vie : il fait partie du patrimoine du souscripteur et peut être transmis par donation ou succession. Il peut être pertinent pour un patrimoine déjà structuré, un projet de donation ou, dans certains cas, pour une personne morale. Son intérêt doit être confirmé par une analyse patrimoniale, fiscale et, le cas échéant, comptable.
Le PEA et l’assurance-vie répondent à des logiques différentes. Le premier encadre l’investissement dans des supports éligibles, tandis que la seconde offre davantage de souplesse pour diversifier et organiser la transmission. Le choix dépend de votre horizon, des supports recherchés et de votre situation fiscale.
Le PEA est une enveloppe individuelle orientée vers l’investissement à long terme sur des supports éligibles. Le PEE relève de l’épargne salariale et obéit aux règles du dispositif mis en place par l’entreprise. Les deux peuvent être complémentaires selon votre situation.
Les supports financiers peuvent fluctuer et certains comportent un risque de perte en capital. Un horizon adapté, la diversification et, lorsque cela est pertinent, des versements programmés peuvent contribuer à mieux répartir les points d’entrée sans supprimer le risque.
Cela dépend de l’enveloppe. Une assurance-vie ou un contrat de capitalisation peut généralement faire l’objet de rachats selon les conditions du contrat. Un PER est en principe destiné à la retraite, hors cas de déblocage anticipé prévus, tandis que la disponibilité d’un PEA, d’un PEE ou de parts de SCPI répond à des règles et contraintes spécifiques.
Les sommes et les titres sont conservés dans le cadre du contrat ou du compte ouvert auprès de l’établissement partenaire indiqué dans la documentation. Direct Consulting intervient dans l’analyse, le conseil et l’accompagnement ; les rôles de chaque intervenant sont précisés avant la souscription.
Le premier échange sert à cadrer votre situation, vos objectifs, votre horizon, votre besoin de disponibilité et votre tolérance au risque. Si une solution semble pertinente, elle est ensuite expliquée avec son fonctionnement, ses frais, ses risques et sa place dans l’allocation. La décision vous appartient toujours.
À celles et ceux qui souhaitent préparer leur retraite et étudier l’intérêt d’une déduction fiscale à l’entrée, dans les limites applicables. L’épargne est en principe peu disponible avant la retraite, sauf cas de déblocage anticipé prévus.
Les SCPI peuvent apporter une exposition à l’immobilier indirect et une mutualisation des actifs. Elles impliquent en contrepartie des frais, un risque de perte en capital et une liquidité plus faible des parts. Leur place doit donc être calibrée dans l’allocation globale.
Votre stratégie commence par une conversation
Un premier diagnostic gratuit pour clarifier votre situation, vos priorités, votre horizon et le niveau de risque qui vous convient.
Tout investissement comporte des risques, notamment de perte en capital. Les informations de cette page sont générales et doivent être complétées par une analyse personnalisée avant toute décision.